Gérer une très petite entreprise sans vision à douze mois sur sa trésorerie, c'est naviguer à vue. Pourtant, selon les données de l'INSEE, près de 50 % des TPE ne passent pas le cap des cinq ans — et les difficultés de trésorerie figurent parmi les premières causes de défaillance. Le tableau de trésorerie sur douze mois offre aux dirigeants une méthode concrète et un modèle commenté pour anticiper les tensions, planifier les dépenses et piloter leur activité avec lucidité. Ce document n'est pas réservé aux grandes structures : une TPE de deux salariés y gagne autant qu'un groupe de cinquante personnes. Voici comment le construire, le remplir et l'interpréter sans se perdre dans des formules complexes.
Pourquoi une TPE ne peut pas se passer de ce document
La trésorerie désigne l'ensemble des liquidités disponibles à un instant donné. Une entreprise peut afficher un chiffre d'affaires solide et se retrouver en cessation de paiements faute de cash disponible au bon moment. Ce paradoxe touche régulièrement les TPE — entreprises de moins de dix salariés réalisant un chiffre d'affaires annuel inférieur à deux millions d'euros — qui jonglent souvent entre des clients qui paient en retard et des fournisseurs qui exigent un règlement rapide.
Le délai légal de paiement est fixé à trente jours en France, mais la réalité opérationnelle diverge fréquemment. Certains clients négocient des délais à soixante jours, voire plus, tandis que les charges fixes — loyer, salaires, cotisations URSSAF — tombent chaque mois sans exception. Sans projection sur douze mois, le dirigeant réagit aux crises plutôt qu'il ne les prévient.
Un tableau de trésorerie mensuel permet de repérer trois à quatre mois à l'avance un creux de liquidités. Ce délai est précieux : il laisse le temps de négocier un découvert bancaire, de solliciter un prêt auprès de BPI France ou d'accélérer les relances clients. Agir en urgence coûte toujours plus cher qu'anticiper.
La Chambre de commerce et d'industrie propose régulièrement des ateliers sur ce sujet, preuve que le besoin reste massif parmi les dirigeants de petites structures. Beaucoup sous-estiment la puissance de cet outil parce qu'ils l'associent à une contrainte administrative. C'est tout le contraire : bien tenu, ce tableau devient un véritable tableau de bord de pilotage.
Construire son prévisionnel mois par mois : la méthode pas à pas
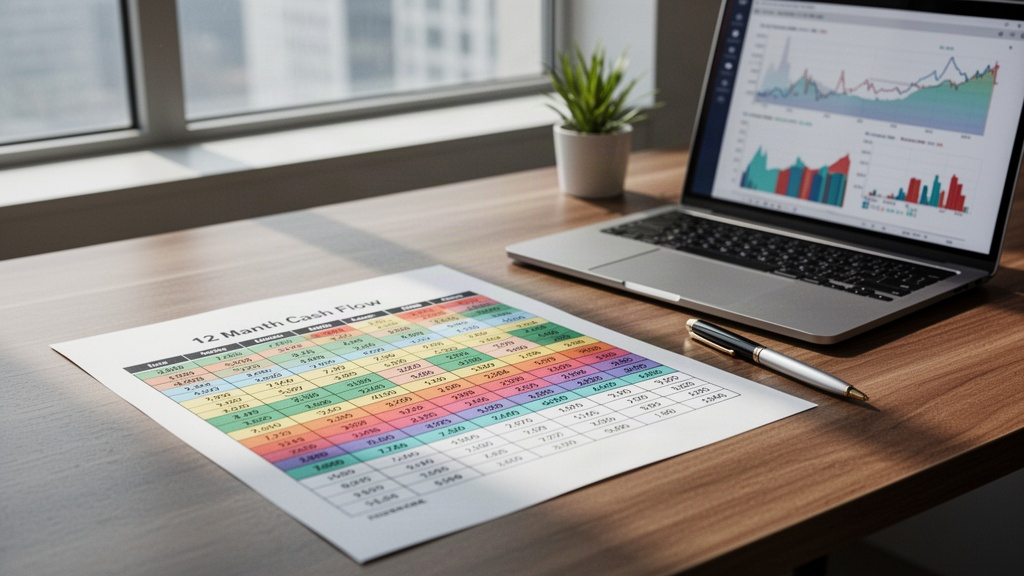
Bâtir un tableau de trésorerie sur douze mois ne nécessite ni logiciel sophistiqué ni formation comptable avancée. Un tableur suffit. La méthode repose sur une logique simple : recenser toutes les entrées et toutes les sorties de cash, mois par mois, puis calculer le solde cumulé.
Voici les étapes à suivre pour construire ce prévisionnel :
- Partir du solde de trésorerie initial : le montant disponible sur le compte bancaire au premier jour de la période.
- Lister les encaissements prévisionnels : chiffre d'affaires encaissé (et non facturé), subventions attendues, remboursements de TVA, apports en capital.
- Lister les décaissements prévisionnels : loyer, salaires et charges sociales, achats fournisseurs, remboursements d'emprunt, impôts et taxes, investissements.
- Intégrer les délais de paiement réels : si un client paie à soixante jours, la facture d'avril n'arrive en trésorerie qu'en juin.
- Calculer le solde mensuel : encaissements du mois moins décaissements du mois.
- Calculer le solde cumulé : solde du mois précédent plus solde mensuel en cours. C'est ce chiffre qui révèle les risques de découvert.
- Actualiser le tableau chaque mois : remplacer les prévisions par les chiffres réels dès qu'ils sont connus, et ajuster les mois suivants en conséquence.
Un point souvent négligé : la TVA. Les TPE soumises à la TVA encaissent de la TVA sur leurs ventes et la reversent à l'État avec un décalage. Ne pas intégrer ces flux dans le tableau fausse complètement la lecture. Chaque ligne doit raisonner en flux réels de trésorerie, hors TVA pour les achats et TTC pour les encaissements clients si l'entreprise reverse mensuellement.
Un modèle commenté pour passer de la théorie à la pratique
Prenons l'exemple d'une TPE artisanale — un plombier indépendant avec un apprenti — qui réalise environ 180 000 euros de chiffre d'affaires annuel. Son tableau de trésorerie se structure autour de deux grandes colonnes : les encaissements et les décaissements, pour chacun des douze mois.
En janvier, les encaissements prévisionnels s'élèvent à 12 000 euros (factures de décembre réglées par les clients). Les décaissements atteignent 14 500 euros : loyer du local 800 euros, salaire de l'apprenti et charges 2 200 euros, cotisations TNS du dirigeant 1 500 euros, remboursement d'emprunt matériel 600 euros, achats de fournitures 1 200 euros, charges diverses 700 euros. Le solde mensuel est négatif : -2 500 euros. Si le solde initial était de 3 000 euros, le solde cumulé tombe à 500 euros. Le mois de janvier est tendu.
En mars, l'activité reprend. Les encaissements montent à 17 000 euros. Les décaissements restent stables autour de 13 000 euros. Le solde mensuel de +4 000 euros reconstitue le matelas. Ce type de lecture mois par mois permet au dirigeant de savoir qu'il doit absolument éviter une dépense imprévue en janvier ou en février.
Les experts-comptables facturent ce travail entre 100 et 150 euros de l'heure environ. Un dirigeant qui maîtrise lui-même la construction du tableau gagne en autonomie et en réactivité, même s'il reste utile de faire valider le modèle une première fois par un professionnel. BPI France met à disposition des modèles téléchargeables gratuits sur son site, adaptés aux petites structures.
Les pièges qui faussent la lecture du prévisionnel
Le premier piège est de confondre chiffre d'affaires et encaissements. Une facture émise en mars n'est pas un encaissement de mars si le client paie à quarante-cinq jours. Cette erreur conduit à surestimer la trésorerie disponible et à prendre des décisions d'investissement prématurées.
Deuxième erreur fréquente : oublier les charges annuelles ou trimestrielles. La taxe foncière, l'assurance professionnelle, la cotisation foncière des entreprises — ces dépenses n'arrivent pas chaque mois mais leur poids peut déséquilibrer un trimestre entier si elles ne sont pas anticipées dans le tableau.
Troisième écueil : construire le prévisionnel une seule fois en début d'année et ne jamais le mettre à jour. Un tableau figé perd toute valeur dès le deuxième mois. La mise à jour mensuelle, qui prend vingt à trente minutes une fois le modèle en place, est ce qui transforme un exercice comptable en outil de pilotage réel.
Quatrième piège, moins évident : le biais d'optimisme. Les dirigeants de TPE ont tendance à surestimer les encaissements futurs et à sous-estimer les dépenses imprévues. Une règle simple consiste à construire deux scénarios : un scénario central et un scénario dégradé où le chiffre d'affaires est réduit de 15 à 20 %. Si le scénario dégradé montre un solde cumulé négatif dès le quatrième mois, il faut agir maintenant.
Faire vivre le tableau au quotidien sans y passer des heures
Un tableau de trésorerie utile est un tableau régulièrement alimenté. La bonne pratique consiste à bloquer un créneau fixe en début de mois — une heure maximum — pour saisir les chiffres réels du mois écoulé et ajuster les prévisions des mois suivants. Ce rythme régulier évite l'accumulation de données non traitées et maintient la fiabilité du document.
Les outils numériques simplifient cette tâche. Des logiciels comme Agicap, Fygr ou même Google Sheets avec un modèle structuré permettent de synchroniser les données bancaires automatiquement. Certains établissements bancaires proposent directement dans leur interface en ligne des fonctionnalités de prévisionnel de trésorerie adaptées aux TPE et microentreprises.
Partager ce tableau avec son expert-comptable lors des rendez-vous trimestriels enrichit l'analyse. Le comptable apporte un regard externe sur les tendances, identifie des postes de dépenses anormaux et peut alerter sur des risques fiscaux non anticipés. Ce dialogue régulier, bien plus qu'un simple contrôle annuel, place la gestion financière au cœur de la stratégie de l'entreprise.
Une TPE qui tient son tableau à jour dispose d'un argument solide face à sa banque lors d'une demande de financement. Présenter douze mois de prévisionnel commenté, avec les écarts entre prévisions et réalisations, montre une gestion rigoureuse qui rassure les établissements prêteurs. C'est souvent ce qui fait la différence entre un dossier accepté et un dossier rejeté.