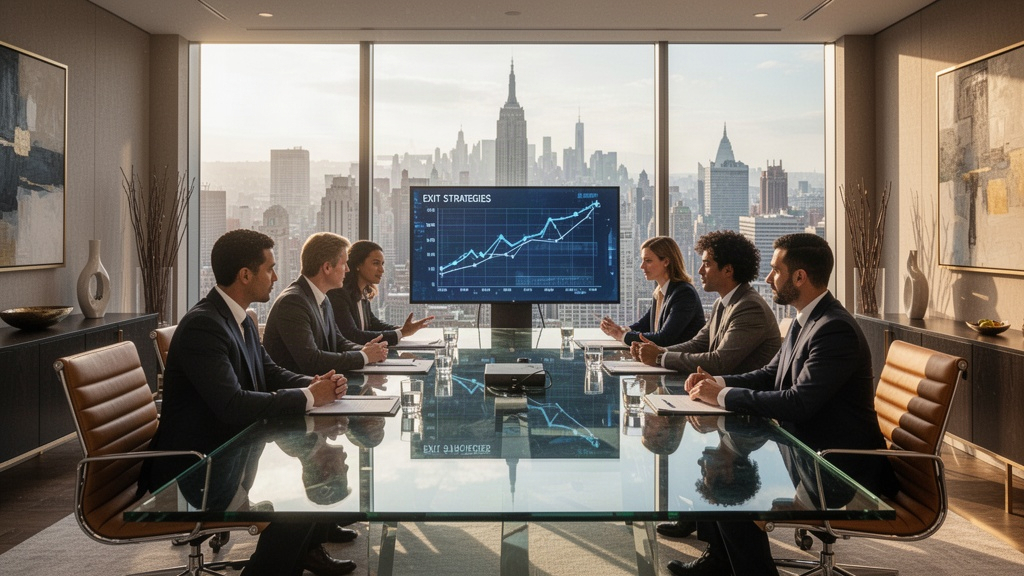
Construire une entreprise ou réaliser un investissement sans penser à sa sortie, c'est comme partir en voyage sans prévoir le retour. Pourtant, 70 % des entrepreneurs n'ont pas de stratégie de sortie définie au moment où ils en auraient besoin. L'exit strategy — soit la planification préalable des conditions dans lesquelles un investisseur ou un propriétaire d'entreprise prévoit de se désengager — reste trop souvent reléguée au second plan. Anticiper la sortie de vos investissements avec succès suppose de réfléchir à cette question dès les premières étapes du projet, pas à la veille de la transaction. Les enjeux sont considérables : valorisation, fiscalité, transmission, continuité. Voici comment aborder ce sujet avec méthode et lucidité.
Pourquoi la sortie doit se penser avant même d'investir
Un investissement sans horizon de sortie défini ressemble à une autoroute sans sortie : on avance, mais on ne sait pas où s'arrêter. BPI France le rappelle régulièrement dans ses guides destinés aux dirigeants : la valeur d'une entreprise se construit sur le long terme, mais sa réalisation dépend des conditions dans lesquelles le désengagement s'effectue. Négliger cette dimension expose à des décisions précipitées, souvent défavorables.
Les fonds d'investissement et les capital-risqueurs l'ont bien compris. Leur horizon de sortie est généralement de 5 à 7 ans après l'entrée au capital. Ce délai n'est pas arbitraire : il correspond au temps nécessaire pour que l'entreprise atteigne une maturité suffisante pour être valorisée correctement. Les entrepreneurs individuels, eux, raisonnent rarement ainsi. Ils construisent, développent, mais reportent la question de la sortie à plus tard.
Ce report a un coût. 30 % des entreprises échouent à planifier leur sortie, selon les données disponibles, ce qui se traduit par des ventes précipitées, des valorisations en dessous du marché, ou des transmissions chaotiques. La préparation n'est pas une formalité administrative. C'est une décision stratégique qui conditionne la rentabilité finale de l'investissement.
Anticiper permet aussi de structurer l'entreprise en conséquence. Une société qui vise une cession à un industriel ne se construit pas de la même façon qu'une structure préparée pour une introduction en bourse. Les choix de gouvernance, de reporting financier et de gestion des ressources humaines diffèrent selon la cible visée. Penser la sortie dès le départ oriente les décisions quotidiennes et améliore mécaniquement la qualité de l'actif.
Les principales voies de désengagement disponibles
Plusieurs chemins mènent à la sortie d'un investissement. Chacun présente des caractéristiques distinctes en termes de délai, de complexité et de valorisation potentielle. Le choix dépend de la nature de l'entreprise, de son secteur, de son stade de développement et des objectifs du cédant.
La cession à un acquéreur industriel reste la voie la plus courante pour les PME. Un concurrent, un acteur complémentaire ou un groupe souhaitant diversifier ses activités rachète tout ou partie du capital. Cette option génère souvent les meilleures valorisations, car l'acheteur intègre des synergies dans son offre. La négociation peut être longue et exigeante, notamment lors de la phase de due diligence — ce processus d'audit approfondi qui examine les documents financiers, juridiques et opérationnels de l'entreprise avant toute transaction.
La transmission familiale répond à une logique différente. Elle privilégie la continuité sur la maximisation du prix. Des outils fiscaux spécifiques, comme le pacte Dutreil en France, permettent de réduire significativement la charge fiscale lors de ce type de transmission. Les conseillers en gestion de patrimoine jouent ici un rôle prépondérant pour structurer l'opération.
Le rachat par les dirigeants ou les salariés (MBO ou MBI) constitue une troisième option. Elle assure la continuité opérationnelle et peut rassurer les partenaires commerciaux. Cela suppose néanmoins que les repreneurs disposent d'un financement suffisant, souvent assuré par endettement bancaire.
L'introduction en bourse (IPO) offre une liquidité partielle ou totale, mais reste réservée aux entreprises d'une taille et d'une maturité suffisantes. Les coûts de préparation sont élevés et les contraintes réglementaires post-introduction considérables. Enfin, la liquidation représente la sortie par défaut, celle que personne ne planifie mais qui survient faute d'anticipation.
Construire une exit strategy : les étapes à ne pas négliger
Élaborer une stratégie de sortie ne s'improvise pas. La démarche suit une logique précise, que les cabinets d'avocats spécialisés en droit des affaires et les conseillers financiers recommandent d'initier plusieurs années avant l'opération envisagée.
- Définir l'objectif de sortie : prix plancher, délai souhaité, type d'acquéreur cible, volonté ou non de rester impliqué après la cession.
- Réaliser un diagnostic de valeur : évaluer l'entreprise selon plusieurs méthodes (multiples d'EBITDA, discounted cash flow, comparables sectoriels) pour identifier les leviers d'amélioration.
- Identifier et corriger les points de faiblesse : dépendance à un client unique, documentation juridique lacunaire, contrats non formalisés, passifs cachés.
- Structurer la gouvernance : mettre en place des tableaux de bord, des reportings réguliers et des processus documentés qui rassureront tout acquéreur potentiel lors de la due diligence.
- Anticiper la fiscalité : selon la structure juridique et le mode de sortie, les conséquences fiscales varient considérablement. Un accompagnement par un expert-comptable ou un avocat fiscaliste s'impose bien en amont.
- Tester le marché discrètement : approcher des acquéreurs potentiels via des intermédiaires spécialisés (M&A advisors) sans engager formellement la vente permet de calibrer les attentes.
Chaque étape prend du temps. La phase de préparation active avant une cession dure généralement 12 à 24 mois. Les dirigeants qui démarrent ce travail trop tard se retrouvent contraints de vendre dans des conditions suboptimales, souvent parce qu'un événement externe — départ d'un associé, problème de santé, retournement de marché — les oblige à accélérer.
Maximiser la valeur transmise au moment du désengagement
La valorisation finale dépend autant des fondamentaux financiers que de la manière dont l'entreprise est présentée et négociée. Un chiffre d'affaires récurrent, des marges stables et une base client diversifiée sont des signaux positifs que tout acquéreur cherche. Mais la qualité de la documentation et la transparence du processus pèsent tout autant dans la perception de valeur.
Préparer un data room structuré — cet espace documentaire centralisé qui regroupe tous les éléments nécessaires à la due diligence — signale le sérieux du vendeur et accélère les négociations. Un acquéreur qui trouve rapidement les informations qu'il cherche avance avec plus de confiance et moins de méfiance. La méfiance, en M&A, se traduit systématiquement par des décotes sur le prix ou des clauses de garantie plus contraignantes.
La négociation des clauses contractuelles mérite une attention particulière. Les clauses d'earn-out, par exemple, permettent de lisser la valorisation en indexant une partie du prix sur les performances futures de l'entreprise. Elles peuvent être favorables au vendeur si les objectifs sont réalistes, ou pièges si les conditions sont mal définies. Les cabinets d'avocats spécialisés apportent ici une expertise indispensable pour équilibrer les intérêts des deux parties.
Enfin, la gestion de la communication autour de la cession — vis-à-vis des salariés, des clients et des fournisseurs — conditionne la réussite opérationnelle de la transition. Une sortie bien préparée protège la valeur jusqu'au dernier moment.
Les erreurs qui coûtent cher lors d'une sortie d'investissement
Certaines erreurs reviennent avec une régularité déconcertante dans les opérations de cession. La première : surestimer la valeur de son entreprise. Les dirigeants ont souvent une vision affective de ce qu'ils ont construit, déconnectée des réalités du marché. Un diagnostic de valeur réalisé par un tiers indépendant, comme ceux proposés par la Chambre de commerce ou des cabinets spécialisés, recadre les attentes.
La deuxième erreur classique consiste à négliger la continuité managériale. Un acquéreur qui rachète une entreprise dont tout repose sur son fondateur achète en réalité un risque. Construire une équipe de direction autonome, capable de faire tourner l'activité sans le dirigeant actuel, augmente mécaniquement l'attractivité de la cible.
Troisième piège : ignorer les aspects fiscaux jusqu'au dernier moment. Le régime d'imposition des plus-values de cession varie selon la durée de détention, la structure juridique et les dispositifs d'exonération disponibles. Une restructuration réalisée trop tard peut s'avérer impossible ou coûteuse. Les arbitrages doivent se faire plusieurs années avant la transaction.
Partir sans plan de transition pour l'acheteur est la quatrième erreur fréquente. Un accompagnement post-cession de 6 à 12 mois est souvent négocié dans les contrats. Le refus de s'y engager peut bloquer une transaction ou réduire le prix. Accepter cette période de transition, même contraignante, fait partie d'une sortie bien orchestrée.
La préparation d'une exit strategy n'est pas réservée aux grandes entreprises ni aux investisseurs institutionnels. Tout porteur de projet, tout dirigeant de PME, tout associé devrait se poser régulièrement la question : dans quelles conditions, à quel prix et pour qui vais-je céder ma participation ? Répondre à cette question avant que les circonstances l'imposent, c'est garder la main sur l'une des décisions les plus structurantes d'une vie professionnelle.